ارتفاع تكلفة التمويل يضغط على هوامش البنوك السعودية
صدى تبوك – التحرير
تواجه البنوك السعودية في الربع الرابع ضغوطاً قد تحد من مكاسب هامش صافي الفوائد، مع ارتفاع تكلفة الأموال لدى بعض المصارف وتأخر عوائد القروض في مواكبة هذا التغير. ورغم وصول الهامش المجمع إلى 3.01% في الربع الثالث 2026، تباطأ نمو الأرباح إلى 4.8%، ما يجعل قدرة كل بنك على حماية ربحيته مرتبطة بتركيبة ودائعه، وسرعة إعادة تسعير التمويلات، وتكلفة المخاطر الائتمانية.
وتظهر بيانات الفترة أن الهامش المجمع ارتفع إلى 3.01% في الربع الثالث، مقابل 2.85% قبل عام؛ وكانت قراءة 2.85% أدنى مستوى في أربعة أعوام على الأقل، وفق بيانات بلومبرغ. إلا أن التعافي لا يعني انتهاء الضغوط، خصوصاً مع تنامي الاعتماد على الودائع الأعلى تكلفة. فقد انخفضت حصة الودائع تحت الطلب لدى البنوك السعودية من 64.6% في 2021 إلى 45.7% في سبتمبر 2026، بينما زادت حصة الودائع لأجل والادخارية إلى 46.1%، ما يعزز أهمية تكلفة جذب الأموال والاحتفاظ بها.
وارتفع سعر إعادة الشراء الذي حدده البنك المركزي السعودي 25 نقطة أساس إلى 4.5% في سبتمبر، لكن سايبور لثلاثة أشهر زاد 79 نقطة أساس بين بداية يوليو ونهاية سبتمبر. ويشير اتساع الزيادة إلى أن ضغوط السيولة تجاوزت أثر تغير سعر الفائدة الرسمي وحده. وتبرز حركة التمويل والودائع لدى البنك الأهلي خلال الربع الثالث هذه الضغوط: زادت التمويلات 18.5 مليار ريال، في حين تراجعت الودائع 28 ملياراً، أي إن الفجوة بين تغير التمويلات والودائع اتسعت بنحو 46.5 مليار ريال خلال ثلاثة أشهر. واستخدم البنك التمويل بين البنوك ضمن إدارة السيولة، لكن هذه الفجوة لا تعني بالضرورة أن الاقتراض الإضافي بلغ القيمة نفسها.
وتوضح بيانات الأهلي أيضاً أن تكلفة أمواله تراجعت 33 نقطة أساس خلال الأشهر التسعة الأولى مقارنة بالفترة المماثلة، مقابل انخفاض عوائد أصوله 20 نقطة، وهو ما دعم الهامش في الفترة الماضية. غير أن الإدارة تتوقع ضغوطاً إضافية في الربع الرابع، لأن تكلفة الالتزامات تستجيب لارتفاع الفائدة أسرع من عوائد الأصول. وقد تحتاج بعض القروض إلى فصلين أو ثلاثة فصول قبل أن تلحق عوائدها بتكلفة الأموال، ما قد يجعل البنك يتحمل كلفة التمويل الجديدة قبل أن يستفيد بالكامل من إعادة تسعير أصوله.
وفي الراجحي، يُتوقع استمرار ارتفاع تكلفة الأموال في الربع الرابع مقارنة بالثالث، مع بقاء المستهدف السنوي لتحسن الهامش بين 30 و40 نقطة أساس. ولا يتعارض ذلك بالضرورة مع احتمال تراجع الهامش في ربع منفرد، إذ يمكن أن يتحسن على أساس سنوي رغم ضغوط الفترة الفصلية. أما الإنماء فحسّن توقعه السنوي للهامش إلى انخفاض يتراوح بين صفر و5 نقاط أساس، ورفع توقع تكلفة المخاطر إلى 55–65 نقطة أساس. وخفض الجزيرة توقع هامشه السنوي إلى 2%–2.04%، وخفض في الوقت نفسه تقدير تكلفة المخاطر إلى 30–35 نقطة أساس. وتوضح هذه التوجيهات تفاوت مواضع الضغط بين المصارف: فقد تكون تكلفة الأموال العامل الأبرز لدى بنك، بينما تشكل المخصصات العبء الأكبر على أرباح بنك آخر.
وتشير تقديرات وحدة التحليل المالي في «الاقتصادية» إلى أن نمو الأصول وحده قد لا يكفي لتعويض تراجع محدود في هامش صافي الفوائد. فاستناداً إلى دخل تمويلي بلغ 33.4 مليار ريال في الربع الثالث، قد يرتفع الدخل إلى نحو 33.9 مليار ريال في الربع الرابع إذا نمت الأصول المدرة للعائد 1.5% وظل الهامش ثابتاً. أما انخفاض الهامش 5 نقاط أساس فيخفض الدخل إلى نحو 33.3 مليار ريال، أي أقل قليلاً من مستوى الربع الثالث، بينما قد يؤدي انخفاضه 10 نقاط أساس إلى تراجعه إلى 32.8 مليار ريال رغم نمو الأصول المفترض.
ولتعويض انخفاض الهامش 5 نقاط أساس، تحتاج البنوك إلى زيادة متوسط أصولها المدرة للعائد بنحو 1.7%، وترتفع النسبة اللازمة إلى 3.4% لتعويض انخفاض قدره 10 نقاط أساس. وعلى أساس سنوي، تشير السيناريوهات إلى تباطؤ نمو دخل التمويل من 11.4% في الربع الثالث إلى 7.1% إذا استقر الهامش، أو إلى 5.3% إذا انخفض خمس نقاط أساس، مع افتراض نمو الأصول 1.5% في الحالات جميعها. وهذه تقديرات مشروطة بالافتراضات المذكورة وليست نتائج مؤكدة.
كما تتأثر الأرباح بالمخصصات الائتمانية: فزيادة المخصصات 10% عن مستواها في الربع الثالث، البالغ 2.84 مليار ريال، تضيف نحو 284 مليون ريال إلى الأعباء. وإذا تراجع الهامش 5 نقاط أساس، ينخفض الربح المحسوب قبل الزكاة والبنود الأخرى بنحو 350 مليون ريال فصلياً، بافتراض ثبات المصروفات والإيرادات الأخرى.
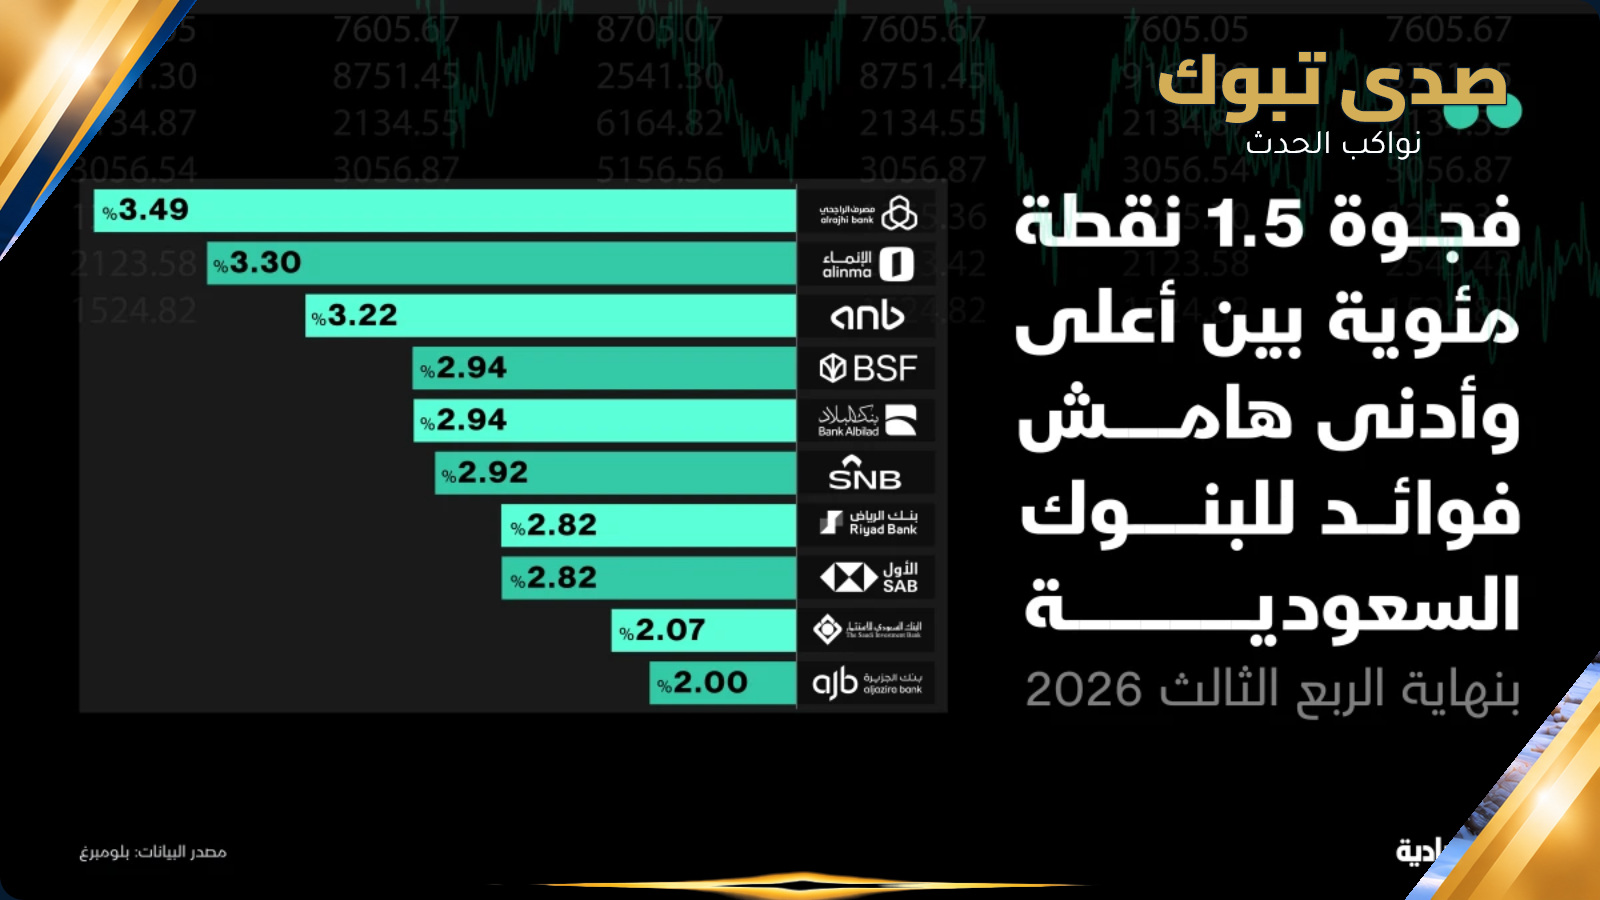
وتفاوتت هوامش المصارف في الربع الثالث بفارق يقارب 149 نقطة أساس؛ إذ سجل الراجحي 3.49%، مقابل 2% للجزيرة، بحسب بيانات بلومبرغ. وتشكل الحسابات الجارية والادخارية نحو 61% من ودائع الراجحي، مقارنة بنحو 45% لدى الجزيرة، ما يوفر للأول قاعدة تمويل أقل تكلفة نسبياً. لكن ارتفاع الهامش لا ينعكس بالكامل على صافي الربح: فقد نما دخل التمويل لدى الراجحي 18.1%، مقابل زيادة الأرباح 11.7%، مع ارتفاع المخصصات نحو 49.5%. وفي المقابل، ارتفعت أرباح الجزيرة نحو 18% إلى 472 مليون ريال رغم تسجيله أدنى هامش بين البنوك.
وتظهر نتائج القطاع المفارقة ذاتها؛ إذ زاد صافي دخل التمويل 3.42 مليار ريال على أساس سنوي، لكن انخفاض الدخل غير التمويلي وارتفاع المصروفات والمخصصات استوعبا نحو 69% من الزيادة. لذلك تباطأ نمو الأرباح المجمعة إلى 4.8% رغم تحسن الهامش وزيادة حجم الأعمال. وفي الربع الرابع، تتوقف قدرة المصارف على حماية الهوامش على تكلفة الأموال وسرعة إعادة تسعير القروض، من دون إضعاف نمو التمويلات. كما لن تحدد الهوامش اتجاه الأرباح وحدها: فقد تخفف المخصصات المنخفضة أثر تراجع الدخل لدى بنك، فيما قد تستهلك المخصصات المرتفعة مكاسب بنك آخر.